
21/9/2026
22/9/2026
Plan de financement : méthode, tableau et exemple chiffré
Un plan de financement répond à une question simple : les ressources que vous mobilisez couvrent-elles réellement les besoins que votre projet va créer, et arrivent-elles au bon moment ? C'est un tableau prévisionnel à deux colonnes, construit le plus souvent sur trois ans, qui confronte les emplois durables (investissements, stock, besoin en fonds de roulement, remboursements) aux ressources durables (apports, emprunts, autofinancement, subventions). Un financeur le lit avant même le compte de résultat prévisionnel, parce qu'il montre en quelques lignes si le projet tient debout. Voici la méthode pour le construire, les postes que l'on oublie systématiquement et un exemple chiffré.
À quoi sert vraiment un plan de financement
Le plan de financement sert à démontrer une chose : le projet dispose de ressources durables suffisantes pour couvrir des besoins durables. Un banquier, un investisseur ou un partenaire le regarde d'abord pour vérifier qu'il n'existe pas de trou de financement au démarrage ou en année 2. C'est aussi un outil interne, qui oblige à chiffrer ce que l'on a tendance à survoler : le stock à constituer, le décalage de paiement des clients, les échéances de crédit déjà en cours.
Ce n'est pas réservé à la création d'entreprise. Toute société qui investit, rachète un concurrent, ouvre un entrepôt ou change de dimension commerciale a intérêt à en refaire un. Le Code de commerce, à l'article L.232-2, l'impose même aux sociétés commerciales d'au moins 300 salariés ou réalisant 18 M€ de chiffre d'affaires, qui doivent établir chaque année un plan de financement prévisionnel. Pour les autres, c'est facultatif, rarement inutile.
Les besoins : tout ce que le projet va consommer
La colonne des besoins regroupe les emplois durables, c'est-à-dire les dépenses qui immobilisent du cash pendant plusieurs mois ou plusieurs années. Cinq postes reviennent dans tous les plans sérieux :
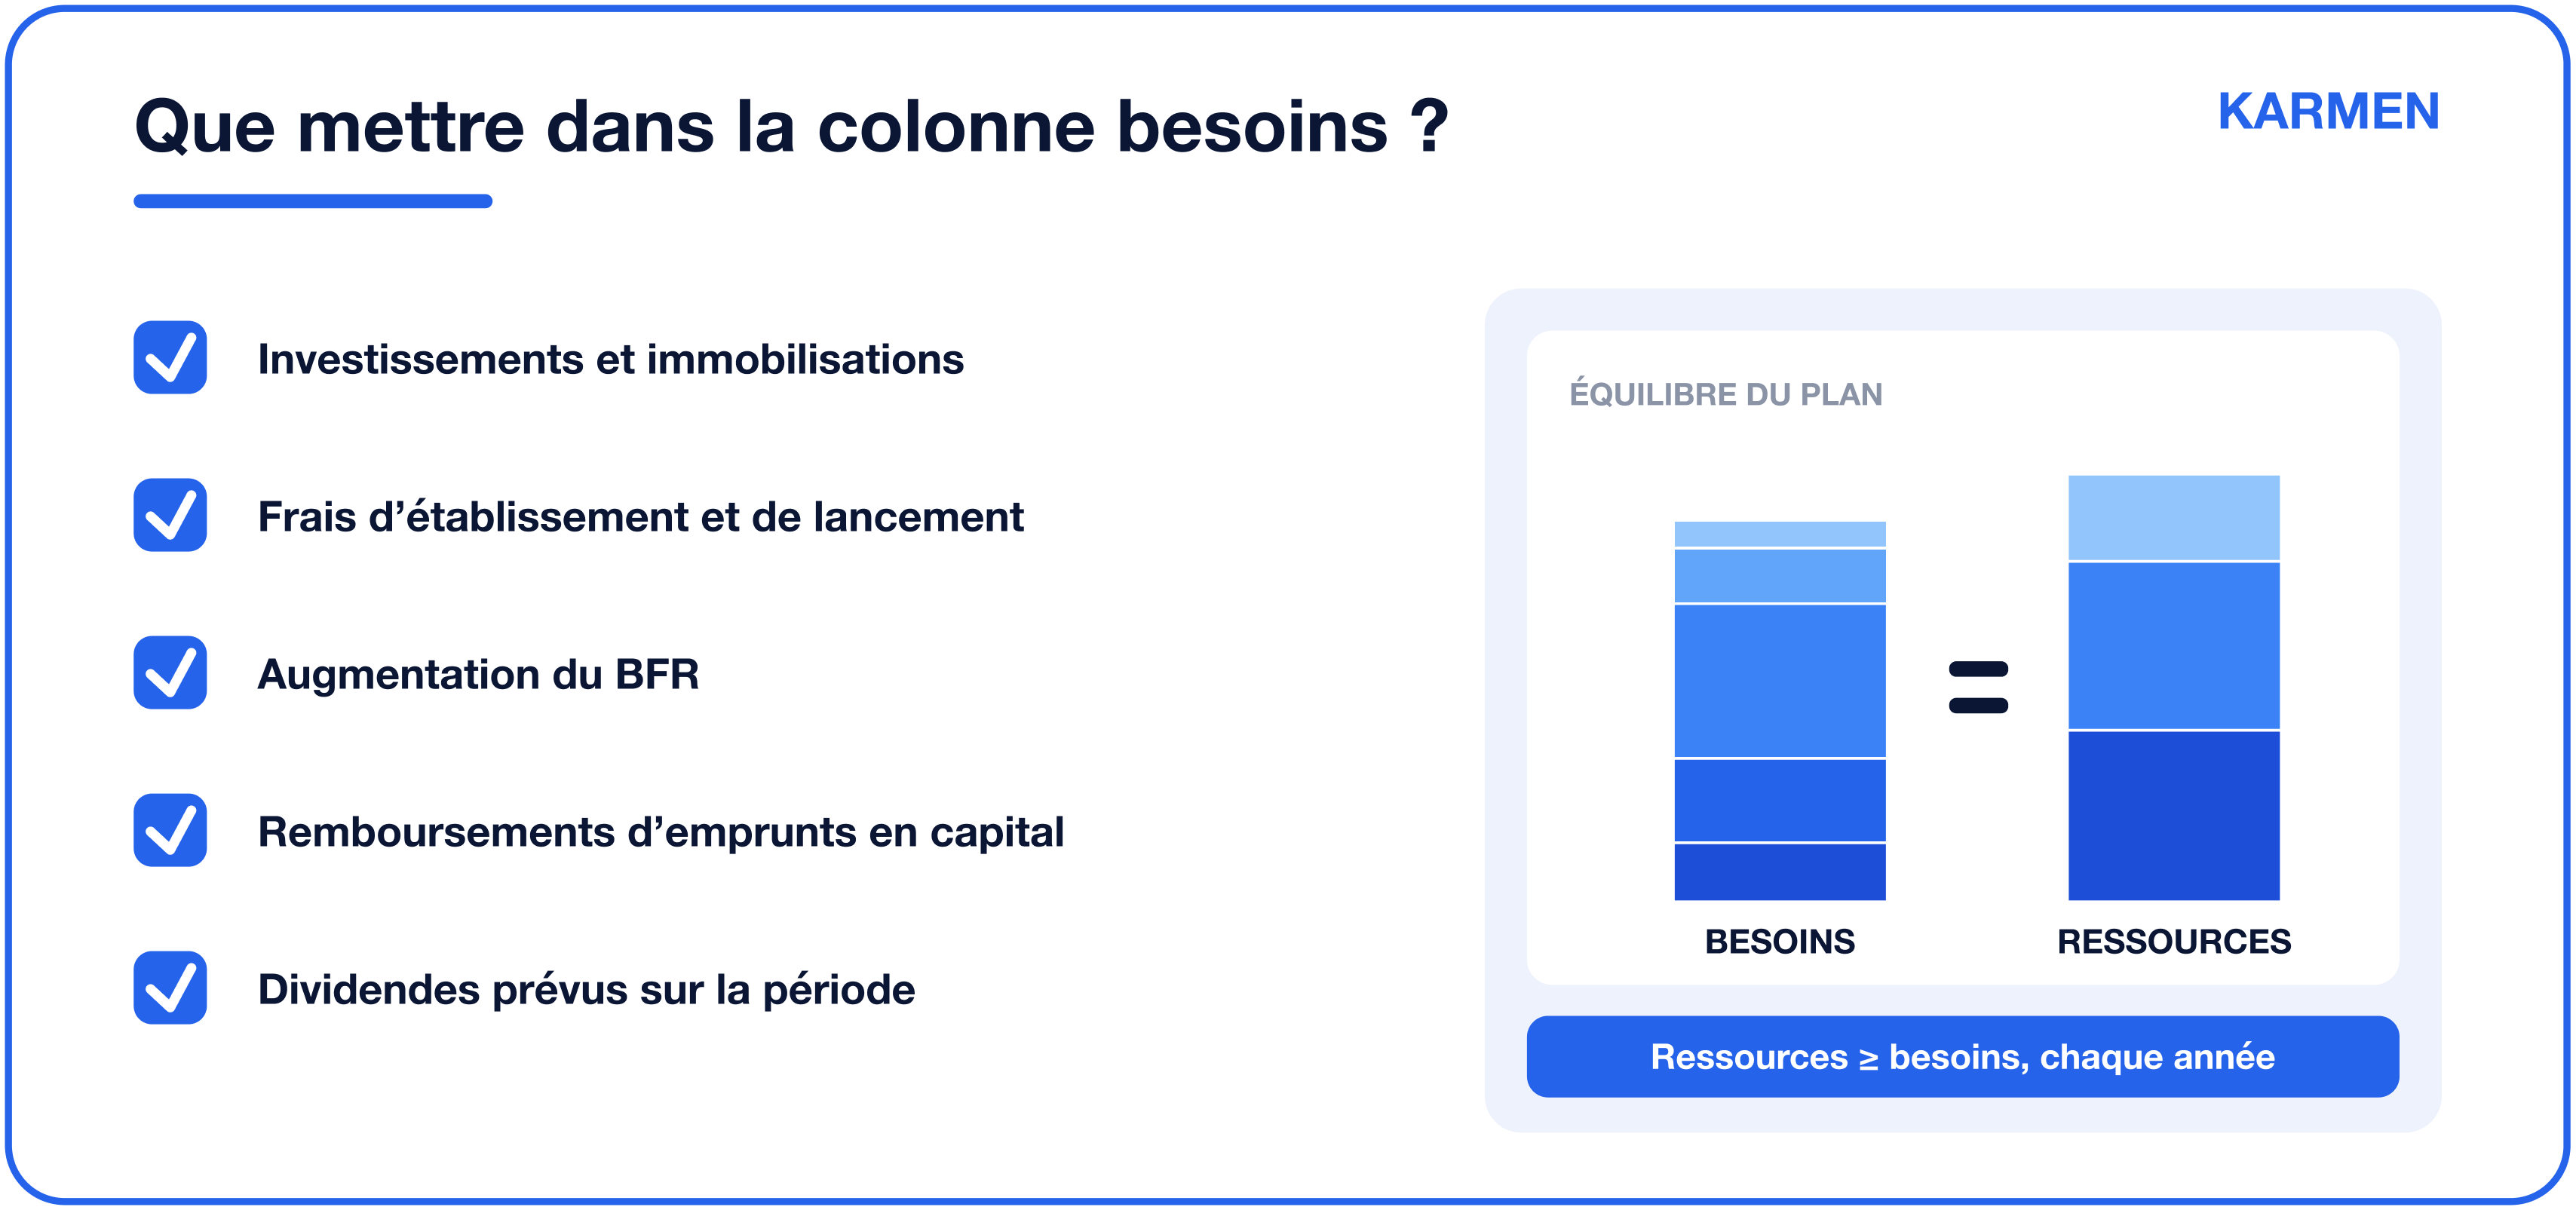
- Les investissements : immobilisations corporelles (machines, aménagements, véhicules), incorporelles (site, logiciel, dépôt de marque) et financières (dépôts de garantie, caution).
- Les frais d'établissement et de lancement non récupérables : honoraires, formalités, campagne d'ouverture.
- L'augmentation du besoin en fonds de roulement : stock supplémentaire, créances clients à financer, moins les dettes fournisseurs obtenues.
- Les remboursements d'emprunts en capital, y compris ceux des crédits déjà en cours.
- Les distributions de dividendes prévues, qui sortent bien du périmètre de l'entreprise.
Faut-il vraiment inscrire le BFR dans les besoins, alors qu'il ne s'agit pas d'un achat ? Oui, et c'est le poste le plus souvent sous-estimé. Une croissance de 30 % du chiffre d'affaires gonfle mécaniquement le stock et les créances clients, donc le cash immobilisé. La méthode la plus fiable consiste à chiffrer son BFR normatif en jours de chiffre d'affaires, puis à appliquer ce ratio au chiffre d'affaires prévisionnel de chaque année. Un BFR de 45 jours sur un CA passant de 2 M€ à 2,6 M€ représente déjà 75 000 € de besoin supplémentaire, avant le moindre investissement.
Les ressources : ce que vous mobilisez en face
La colonne des ressources rassemble les financements stables. Une règle de bon sens s'applique : on ne finance pas un emploi durable avec un découvert. Les sources classiques sont les suivantes :
- Les apports en capital et en compte courant d'associés, bloqués ou non.
- La capacité d'autofinancement dégagée par l'activité, année après année.
- Les emprunts bancaires à moyen et long terme, adossés à la durée de vie du bien financé.
- Les subventions d'investissement, prêts d'honneur, aides à l'innovation et prêts participatifs.
- Les cessions d'actifs : matériel remplacé, local revendu, participation cédée.
La répartition entre ces sources compte autant que le total. La plupart des banques attendent un apport couvrant 20 % à 30 % du besoin total, et un ratio d'autonomie financière (capitaux propres sur total du bilan) supérieur à 20 %. Renforcer ses fonds propres avant de solliciter un crédit change donc directement la réponse obtenue. Côté dette, le choix entre crédit amortissable, ligne de trésorerie, crédit-bail ou financement court terme dépend du besoin couvert : notre panorama des types de prêts pour financer votre entreprise détaille les usages de chacun.
Construire et équilibrer le tableau sur trois ans
Le tableau se lit année par année, en cumulé. L'année 1 concentre l'essentiel des investissements et la constitution du BFR ; les années 2 et 3 voient apparaître les remboursements en capital et, normalement, une capacité d'autofinancement croissante qui prend le relais. Le calcul de cette CAF prévisionnelle mérite du soin, puisqu'elle constitue souvent la première ressource du plan : les méthodes pour calculer son cash flow s'appliquent directement ici.
ℹ️ Exemple : une marque de cosmétiques vendue en ligne réalise 2,4 M€ de chiffre d'affaires et veut doubler sa capacité avant le quatrième trimestre. Besoins année 1 : 60 000 € de machines de conditionnement, 15 000 € de refonte du site, 150 000 € de stock supplémentaire et 25 000 € de remboursement en capital du prêt existant, soit 250 000 €. Ressources identifiées : 90 000 € de capacité d'autofinancement et 40 000 € d'apport en compte courant, soit 130 000 €. Il manque 120 000 €, et ce montant doit être disponible avant la constitution du stock, pas après.
Que se passe-t-il si votre plan tombe juste, à l'euro près ? Il est faux. Un plan équilibré exactement ne laisse aucune place au retard d'un chantier, à une commande décalée ou à un client qui paie à 60 jours au lieu de 30. Prévoyez une marge de sécurité de 10 % à 15 % du besoin total, matérialisée par une ligne de ressources non consommée. C'est ce coussin qui transforme un aléa en simple contrariété.
Un plan de financement ne se juge pas à son total, mais à la date à laquelle arrive la dernière ligne de ressources.
Plan de financement, plan de trésorerie et business plan : ne pas confondre
Les trois documents circulent souvent ensemble et racontent des choses différentes. Le business plan porte la stratégie et les hypothèses commerciales. Le plan de financement raisonne en années et en masses durables. Le plan de trésorerie, lui, descend au mois et suit les encaissements et décaissements réels, TVA comprise. C'est à ce niveau de détail que se construit le budget des encaissements, qui reste le meilleur garde-fou contre les surprises.
ℹ️ Exemple : un distributeur de matériel technique décroche un marché de 600 000 € payé à 45 jours après livraison. Son plan de financement est équilibré sur l'année, puisque la marge couvre largement l'opération. Son plan de trésorerie fait pourtant apparaître 220 000 € d'achats à régler près de trois mois avant le premier encaissement. Deux documents, deux verdicts, et c'est le second qui déclenche les incidents de paiement.
Nous avons lancé Karmen Loan pour financer les besoins que le plan fait apparaître
Dans la grande majorité des plans que nous voyons passer, l'écart à combler n'est pas un investissement lourd. C'est du stock, des campagnes d'acquisition, un recrutement, un décalage de paiement. Des besoins parfaitement réels, mais que le crédit bancaire classique finance mal : ils ne correspondent à aucune immobilisation à nantir, et l'instruction prend souvent six à huit semaines, soit exactement le délai que le projet n'a pas.
Karmen Loan finance de 30 000 € à 5 M€ sur 1 à 24 mois, avec une réponse rapide et sans cession de dette : vous conservez la relation avec vos clients et la structure de votre bilan. Lorsque le besoin porte principalement sur le stock, notre offre de gage sur stock permet d'obtenir un crédit à hauteur de la valorisation du stock, établie par un tiers reconnu (Auxiga, près de 50 ans d'expertise et leader européen de la garantie sur stocks). Le stock doit être regroupé en un même lieu, mais il reste sous votre contrôle, sans dépossession.
Faire du plan de financement un document vivant
Un plan de financement construit une fois pour convaincre une banque, puis rangé dans un dossier, ne sert plus à rien après six mois. Sa valeur vient de sa mise à jour : on compare chaque trimestre le réalisé au prévu, on corrige les hypothèses de BFR qui se sont révélées optimistes, on avance ou on repousse un investissement selon les ressources effectivement obtenues. C'est ce va-et-vient qui fait la différence entre un document de présentation et un outil de pilotage. Et c'est aussi ce qui permet d'anticiper un besoin de financement trois mois avant qu'il ne devienne urgent, au moment où les conditions obtenues sont encore bonnes.


