
21/9/2026
22/9/2026
Tableau de financement : définition, construction et lecture
Une entreprise peut clôturer son exercice avec un résultat en progression et découvrir, le même mois, qu'elle n'a plus de marge sur son compte bancaire. Le compte de résultat n'explique pas ce décalage. Le bilan, pris isolément, non plus. Le tableau de financement répond précisément à cette question : d'où vient l'argent entré cette année, et où est-il parti ?
C'est un document de flux, construit en comparant deux bilans successifs. Il met face à face les ressources durables mobilisées sur l'exercice et les emplois stables qu'elles ont financés, puis explique comment l'écart s'est transformé en trésorerie. Pour un dirigeant de PME ou un DAF, c'est l'outil qui relie enfin la performance comptable et le solde bancaire réel.
À quoi sert le tableau de financement, et ce qu'il n'est pas
Le tableau de financement retrace les mouvements financiers d'un exercice. Là où le compte de résultat mesure une performance, lui mesure un déplacement : quelles ressources nouvelles l'entreprise a levées, et à quoi elle les a affectées. C'est un document de flux, jamais de stock.
Il devient obligatoire pour les sociétés qui dépassent 300 salariés ou 18 millions d'euros de chiffre d'affaires, au titre des documents d'information financière et prévisionnelle prévus par le Code de commerce. En dessous de ces seuils, personne ne vous l'impose. Mais un banquier, un fonds ou un repreneur potentiel le reconstruira de toute façon à partir de vos liasses fiscales. Autant le produire vous-même et garder la main sur le récit.
Une confusion revient sans cesse : le tableau de financement n'est pas le tableau de flux de trésorerie. Le second, d'inspiration internationale, classe les flux en trois catégories (activité, investissement, financement) et part directement de la trésorerie. Le premier, issu du Plan comptable général, part du fonds de roulement net global et descend vers la trésorerie. Les deux disent la même vérité, mais le tableau de financement impose une lecture du bas de bilan que l'autre survole.
Pourquoi s'imposer ce détour par le fonds de roulement quand on peut regarder son solde bancaire ? Parce que le solde bancaire est un résultat, pas une explication. Deux entreprises peuvent terminer l'année avec la même trésorerie : la première l'a financée par un emprunt à sept ans, la seconde en repoussant ses fournisseurs. Seul le tableau de financement distingue les deux situations.
Tableau I : les emplois stables face aux ressources durables
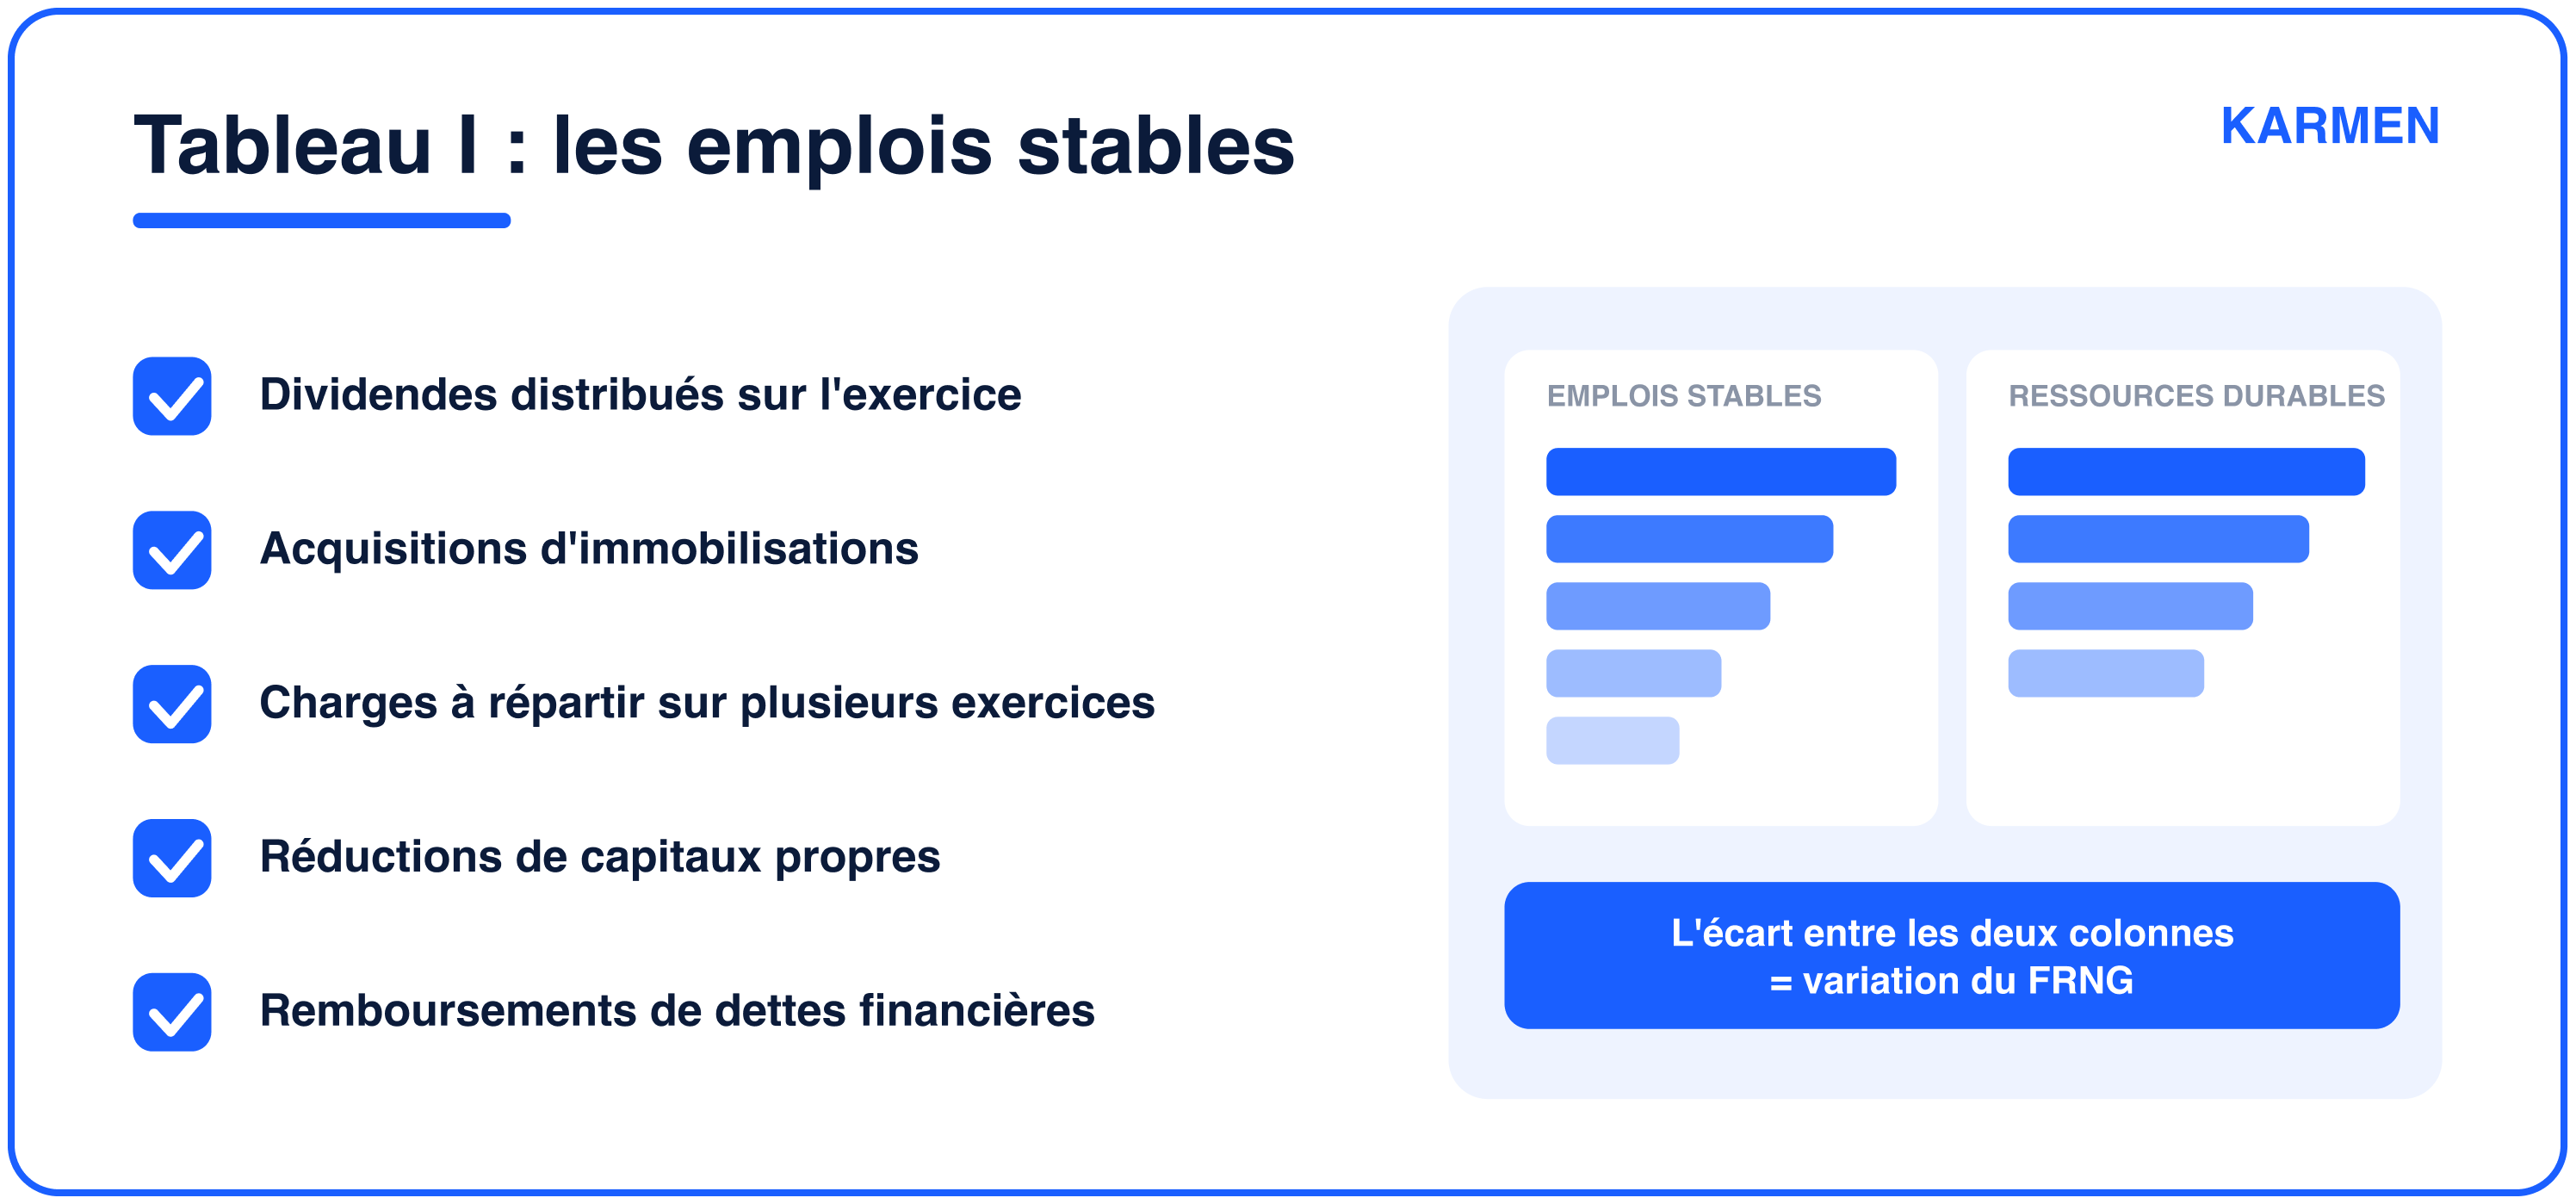
La première partie oppose ce que l'entreprise a immobilisé durablement à ce qu'elle a levé durablement. Son point d'arrivée est la variation du fonds de roulement net global, le FRNG.
Du côté des emplois stables, on retrouve :
- les distributions de dividendes décidées sur l'exercice
- les acquisitions d'immobilisations incorporelles, corporelles et financières
- les charges à répartir sur plusieurs exercices
- les réductions de capitaux propres
- les remboursements de dettes financières
Du côté des ressources durables :
- la capacité d'autofinancement de l'exercice
- les cessions ou réductions d'immobilisations
- les augmentations de capital ou les apports en compte courant bloqués
- les augmentations de dettes financières, hors concours bancaires courants
La ressource centrale reste la capacité d'autofinancement. Elle se construit à partir de l'excédent brut d'exploitation, corrigé des autres produits et charges encaissables. Une CAF qui couvre à elle seule les investissements et les échéances d'emprunt signale une entreprise autonome. Quand elle n'y suffit pas, l'arbitrage se joue entre nouvel emprunt, cession d'actif ou décision de renforcer ses fonds propres.
ℹ️ Un distributeur de matériel professionnel dégage 480 000 € de CAF sur l'exercice et souscrit 150 000 € de nouvel emprunt, soit 630 000 € de ressources durables. En face, il investit 350 000 € dans un entrepôt, rembourse 210 000 € d'échéances et distribue 60 000 € de dividendes, soit 620 000 € d'emplois stables. Le FRNG progresse de 10 000 €. L'exercice a donc été autofinancé, mais sans aucune marge de sécurité.
Tableau II : du fonds de roulement à la trésorerie
La seconde partie répartit cette variation de FRNG entre trois blocs : le besoin en fonds de roulement d'exploitation (stocks, créances clients, dettes fournisseurs), le besoin hors exploitation (créances diverses, dettes fiscales et sociales exceptionnelles) et la trésorerie nette.
La relation tient en une ligne : variation de trésorerie = variation du FRNG - variation du BFR. Une entreprise qui améliore son fonds de roulement de 10 % tout en laissant son besoin en fonds de roulement progresser de 25 % verra sa trésorerie reculer, quel que soit son résultat. Savoir calculer et financer son besoin en fonds de roulement devient alors la vraie question, bien avant celle de la rentabilité.
ℹ️ Une marque e-commerce réalise 40 % de son chiffre d'affaires entre octobre et décembre. Pour tenir ce pic, elle achète son stock en août et règle ses fournisseurs à 30 jours, alors que les encaissements arrivent en novembre. Son tableau de financement de l'exercice précédent affichait une variation du BFR d'exploitation de 620 000 € pour un FRNG en hausse de 180 000 €. Les 440 000 € d'écart sont sortis de la trésorerie. Le chiffre était disponible dix mois avant que la tension ne se produise.
Quatre lectures possibles d'un tableau de financement
FRNG en hausse, BFR maîtrisé, trésorerie qui se reconstitue. La configuration saine. L'entreprise finance sa croissance par des ressources dont la durée correspond à celle de ses emplois.
FRNG en hausse, BFR qui s'emballe. C'est la plus fréquente chez les PME en forte progression, et de loin la plus dangereuse, parce qu'elle ressemble à un succès. Le chiffre d'affaires grimpe, le résultat suit, et pourtant chaque euro gagné est immédiatement immobilisé en stocks et en créances clients.
FRNG en baisse, trésorerie qui tient malgré tout. L'entreprise vit sur son crédit fournisseur. Cela fonctionne jusqu'au jour où un fournisseur raccourcit ses délais ou passe au paiement comptant. La situation est réversible en quelques semaines.
FRNG en baisse, trésorerie en baisse. Les emplois stables ont été financés par des ressources courtes. C'est le signal d'alerte le plus net que produit ce document.
Un tableau de financement ne juge pas la rentabilité d'une entreprise, il juge la cohérence entre la durée de ses ressources et la durée de ses emplois.
Notre conviction chez Karmen : la deuxième configuration mérite une attention particulière parce qu'elle est structurellement invisible dans les tableaux de bord classiques. Un dirigeant qui suit son chiffre d'affaires, sa marge et son résultat ne verra rien venir. Le tableau de financement, lui, chiffre l'écart dès la clôture.
Construire un tableau de financement prévisionnel
Le même document existe en version projetée, souvent appelé plan de financement. Il oppose les besoins des trois prochaines années (investissements programmés, remboursements d'emprunts, variation attendue du BFR, dividendes envisagés) aux ressources mobilisables (CAF prévisionnelle, apports, nouveaux emprunts, subventions). C'est la pièce que réclament systématiquement les banques lors d'une demande de financement à moyen terme.
Faut-il vraiment attendre la clôture pour savoir si l'exercice va tenir ? Certainement pas. Le tableau prévisionnel se nourrit des mêmes hypothèses que votre suivi mensuel : rythme de croissance, délais clients, rotation des stocks, calendrier d'investissement. En pratique, il se met à jour naturellement quand vous prenez l'habitude de construire son budget des encaissements mois par mois. La règle simple à retenir : un besoin durable, comme une hausse structurelle du BFR liée à la croissance, doit être couvert par une ressource durable, jamais par un découvert.
Nous avons lancé Karmen Loan pour financer les décalages que révèle votre tableau de financement
Quand le tableau de financement montre un besoin en fonds de roulement qui absorbe toute la progression du FRNG, la réponse n'est pas de serrer les coûts. Le besoin est réel, il accompagne la croissance, et il doit être financé par une ressource de même nature. C'est exactement ce que fait Karmen Loan : de 30 000 € à 5 M€, sur 1 à 24 mois, avec une réponse rapide et sans cession de dette. Le financement se cale sur la durée du cycle d'exploitation, pas sur un découvert renouvelé chaque trimestre.
Pour les entreprises dont le besoin se concentre sur les stocks, l'offre de gage sur stock rattachée à Karmen Loan permet d'obtenir un crédit à hauteur de la valorisation du stock. Le stock doit être regroupé en un même lieu, mais il reste sous le contrôle de son propriétaire, sans dépossession. La valorisation est réalisée par un tiers reconnu, Auxiga, leader européen de la garantie sur stocks avec près de cinquante ans d'expertise. Pour une marque qui constitue son stock avant le quatrième trimestre, cela transforme un actif immobilisé en ressource de financement.
En résumé
Le tableau de financement est le seul document comptable qui explique la trésorerie plutôt que de la constater. Sa partie haute dit comment l'entreprise a financé ses investissements et ses remboursements, sa partie basse dit ce que le cycle d'exploitation a consommé au passage. Les deux ensemble donnent une lecture que ni le bilan ni le compte de résultat ne fournissent.
Produisez-le chaque année, même si vous n'y êtes pas tenu, et projetez-le sur trois ans avant toute décision d'investissement ou d'accélération commerciale. Vous saurez alors non seulement si votre entreprise gagne de l'argent, mais surtout si elle en a suffisamment au bon moment.


