
22/9/2026
22/9/2026
Aide financière aux entreprises en croissance : quelles solutions ?
Le chiffre d'affaires progresse, les équipes s'étoffent, les stocks grossissent. Et pourtant, le compte en banque se tend. C'est le paradoxe des entreprises qui accélèrent : la croissance consomme de la trésorerie bien avant d'en produire.
Face à ce décalage, le réflexe est de chercher une aide financière. Subventions, crédits d'impôt, prêts bonifiés, garanties publiques, avances récupérables : les dispositifs sont nombreux, souvent cumulables, et largement sous-utilisés par les TPE et PME. Mais une aide n'a de valeur que si elle arrive au moment où l'argent manque. Que vaut une subvention de 80 000 € versée dans neuf mois quand le stock doit être payé ce trimestre ?
Ce guide fait le point sur les aides financières accessibles aux entreprises en croissance, leurs conditions réelles d'obtention, leurs angles morts, et la façon de les compléter quand le calendrier public ne suit pas celui de l'activité.
Une aide financière, ce n'est pas seulement une subvention
Dans le langage courant, l'aide financière se confond avec la subvention, c'est-à-dire de l'argent versé sans obligation de remboursement. La réalité est plus large. Un dispositif d'aide, c'est toute intervention publique qui améliore les conditions de financement d'une entreprise : en versant des fonds, en prêtant à taux réduit, en garantissant un emprunt bancaire ou en allégeant l'impôt. Chacune de ces formes a une mécanique de trésorerie radicalement différente.
La distinction compte énormément pour une entreprise en croissance. Une subvention de 50 000 € finance un projet identifié, souvent déjà engagé. Une garantie publique ne verse pas un euro mais peut débloquer un prêt bancaire de 300 000 € que la banque aurait refusé seule. Un crédit d'impôt améliore le résultat comptable et ne se matérialise en cash que l'année suivante. Le bon réflexe n'est donc pas de chercher l'aide la plus généreuse, mais celle dont le calendrier colle au besoin. C'est la logique qui structure tout le financement de la croissance des entreprises : chaque outil répond à un moment précis du cycle.
Les grandes familles d'aides mobilisables
Quel que soit le guichet, les dispositifs se ramènent à cinq familles qu'il est utile de distinguer avant de monter le moindre dossier :
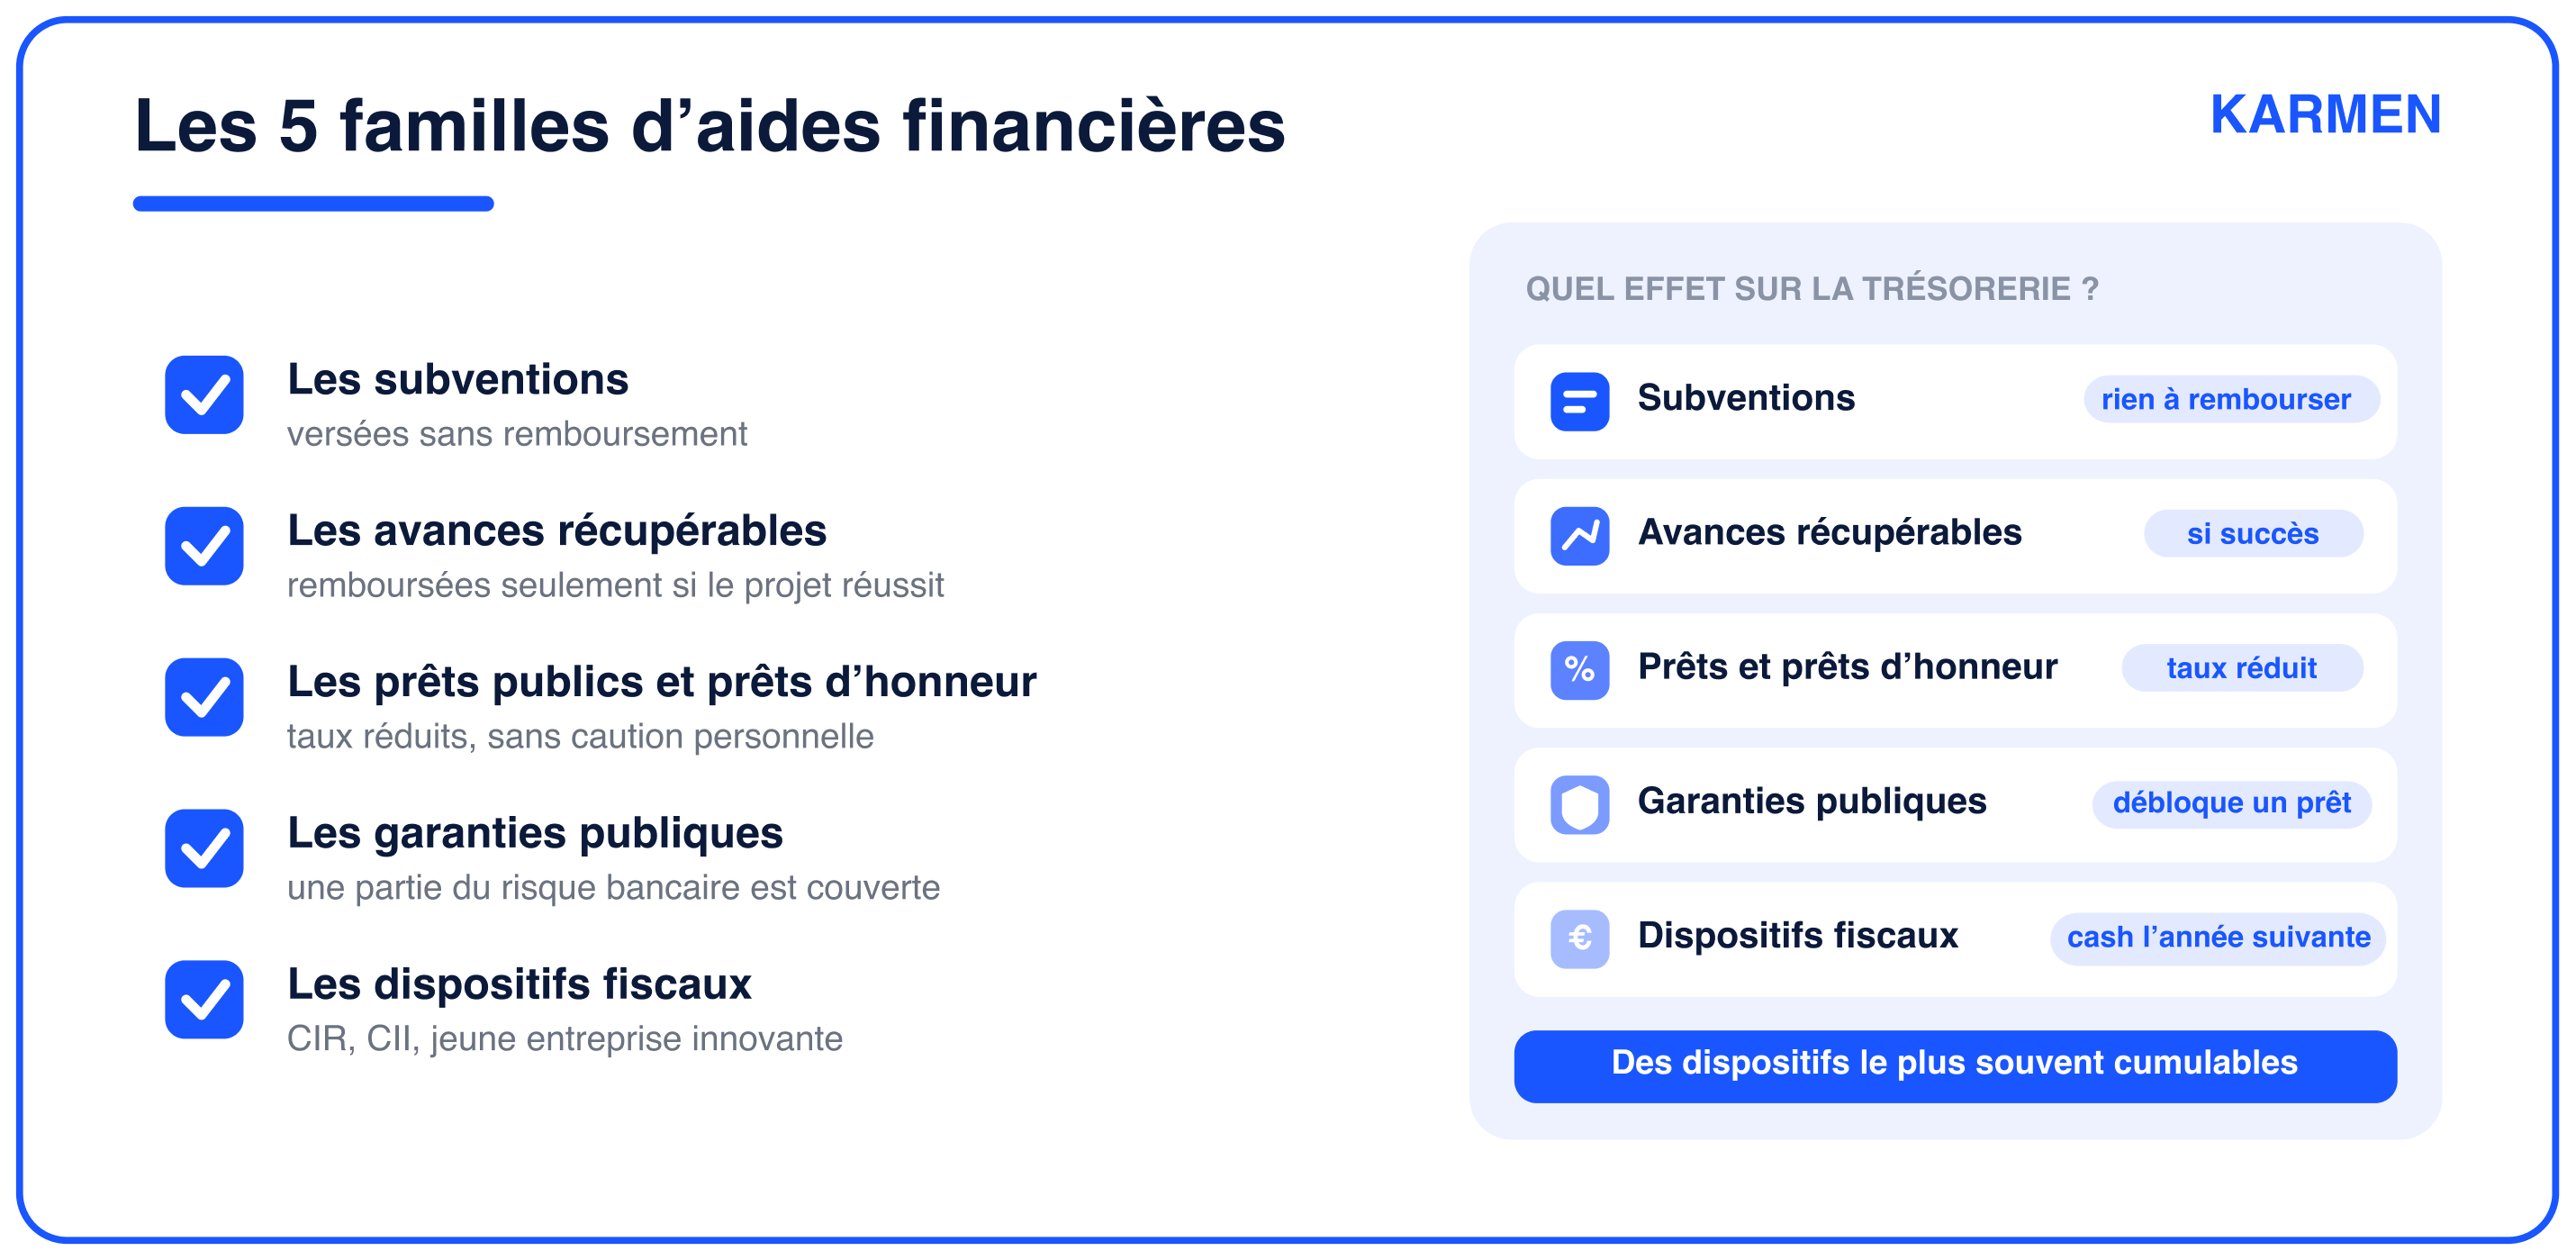
- Les subventions : une somme versée sans remboursement, adossée à un projet précis (innovation, export, recrutement, transition écologique)
- Les avances récupérables : un prêt à taux zéro remboursé uniquement si le projet réussit
- Les prêts publics et prêts d'honneur : taux réduits, différé de remboursement, et le plus souvent aucune caution personnelle exigée
- Les garanties publiques : l'organisme couvre une partie du risque pour débloquer un financement bancaire
- Les dispositifs fiscaux : crédit d'impôt recherche, crédit d'impôt innovation, statut de jeune entreprise innovante
Côté opérateurs, Bpifrance reste la porte d'entrée principale : aides à l'innovation, prêts sans garantie, garanties couvrant jusqu'à 60 % d'un prêt bancaire selon les dispositifs. Les régions financent plutôt l'investissement matériel, l'immobilier d'entreprise et le développement à l'international. Le crédit d'impôt recherche couvre quant à lui 30 % des dépenses de R&D éligibles jusqu'à 100 millions d'euros de dépenses, ce qui en fait le levier le plus puissant pour une entreprise technologique. Le crédit d'impôt innovation prend le relais sur les dépenses de prototypage et de conception, dans la limite de 400 000 € de dépenses annuelles pour les PME. Si votre croissance repose sur un effort technique continu, ces mécanismes méritent d'être intégrés au plan de financement très en amont, au même titre que les solutions pour financer vos projets de R&D.
Pourquoi les aides publiques suivent rarement le rythme de la croissance
C'est l'angle mort de la plupart des plans de financement. Entre le dépôt d'un dossier de subvention et le premier versement, il s'écoule fréquemment trois à six mois d'instruction. Le versement lui-même est rarement intégral : une première tranche au démarrage, le solde après production des justificatifs de dépenses, parfois un an plus tard. Autrement dit, l'entreprise avance la dépense avec sa propre trésorerie et se fait rembourser ensuite.
Pour une société en croissance, ce décalage tombe au pire moment. Le besoin en fonds de roulement augmente mécaniquement avec l'activité : davantage de stock à financer, davantage de créances clients en attente, davantage de salaires à payer avant le moindre encaissement. L'effet ciseau est classique, et il met en difficulté des entreprises parfaitement rentables.
ℹ️ Exemple : un e-commerçant qui prépare son quatrième trimestre commande son stock en août et le paie à 30 jours, alors que les ventes ne rentreront qu'en novembre et décembre. Une subvention régionale à l'investissement, aussi bienvenue soit-elle, ne règle rien à cette échéance précise.
Une aide finance un projet. Un financement finance un rythme. Une entreprise en croissance a besoin des deux, rarement au même moment.
Cela ne signifie pas qu'il faut renoncer aux dispositifs publics, au contraire. Cela signifie qu'il faut les demander tôt, avec un dossier béton, et sans construire son plan de trésorerie sur leur date de versement. Savoir monter un dossier de financement solide reste le meilleur moyen de raccourcir l'instruction et d'éviter les allers-retours qui repoussent le déblocage de plusieurs semaines.
Combiner aides publiques et financement privé
Les entreprises qui financent le mieux leur croissance ne choisissent pas entre aides et financement privé. Elles empilent les deux, en attribuant à chaque outil le besoin qui lui correspond. Quatre critères permettent de trancher vite :
- La nature du besoin : un projet ponctuel et identifiable se prête à une aide, un besoin récurrent de trésorerie non
- Le délai : si l'argent est nécessaire sous un mois, aucun dispositif public ne tiendra ce calendrier
- Le coût réel : une aide gratuite qui mobilise vingt jours de travail interne n'est pas gratuite
- L'effet de levier : certaines aides conditionnent leur versement à un financement privé déjà obtenu
Ce dernier point est souvent mal compris. Beaucoup de dispositifs fonctionnent en cofinancement : l'organisme public n'intervient qu'à hauteur d'une fraction du projet, à condition que le reste soit couvert. Décrocher un financement privé n'est donc pas l'aveu d'un échec de la démarche publique, c'est fréquemment sa condition d'accès. Pour arbitrer, il est utile de comparer les meilleures options de financement pour une PME avant de figer son plan.
ℹ️ Exemple : une PME industrielle qui engage 400 000 € de dépenses de R&D percevra son crédit d'impôt recherche l'année suivant l'exercice concerné. Plutôt que d'attendre, elle peut préfinancer cette créance fiscale et utiliser les fonds immédiatement pour recruter les ingénieurs qui génèrent justement ces dépenses. Combien d'entreprises ont laissé passer une opportunité de marché parce que l'argent existait sur le papier mais pas sur le compte ?
Nous avons lancé Karmen Loan pour financer la croissance sans attendre les guichets publics
Nous avons construit Karmen Loan pour répondre précisément à ce décalage de calendrier. Les entreprises que nous accompagnons ne manquent ni de projets ni de rentabilité, elles manquent de trésorerie au moment exact où il faut acheter du stock, lancer une campagne d'acquisition ou recruter avant la saison haute. Karmen Loan finance de 30 000 € à 5 millions d'euros, sur des durées de 1 à 24 mois, avec une réponse rapide et sans cession de dette ni dilution au capital.
Pour les entreprises dont la croissance se matérialise d'abord dans les stocks, nous proposons aussi une offre de gage sur stock : le crédit est calibré sur la valorisation des marchandises, réalisée par Auxiga, leader européen de la garantie sur stocks avec près de cinquante ans d'expertise. Le stock doit être regroupé en un même lieu, mais il reste sous le contrôle de son propriétaire, sans dépossession ni blocage de l'activité. Cette mécanique du financement par gage sur stock reste largement méconnue alors qu'elle transforme un actif dormant en trésorerie disponible.
L'objectif n'est pas de remplacer les aides publiques, qui offrent l'un des meilleurs rapports coût / bénéfice du financement d'entreprise. Il est de faire en sorte que leur lenteur ne devienne jamais le facteur limitant de votre croissance.
Ce qu'il faut retenir
Les aides financières aux entreprises en croissance forment un écosystème riche mais lent. Subventions, avances récupérables, prêts bonifiés, garanties et crédits d'impôt couvrent une part réelle du coût de vos projets, à condition d'anticiper les dossiers et d'accepter des délais de versement qui se comptent en mois. Le plan de financement d'une entreprise qui accélère se construit donc à deux vitesses : les dispositifs publics pour réduire le coût des projets structurants, un financement privé rapide pour absorber le besoin en fonds de roulement que la croissance crée jour après jour. C'est la combinaison des deux, jamais l'un contre l'autre, qui permet de tenir le rythme.


