
25/9/2026
25/9/2026
Tout savoir sur le prêt brasseur
Reprendre un café, un bar ou une brasserie demande un ticket d'entrée élevé : prix du fonds ou des parts, travaux, matériel, premiers mois d'exploitation. Face à des banques qui réclament souvent 30 % d'apport, beaucoup d'exploitants découvrent un financement propre au secteur des cafés-hôtels-restaurants : le prêt brasseur.
Le principe tient en une phrase. Un fournisseur de boissons vous prête de l'argent, et en échange vous vous engagez à lui acheter votre bière, votre café ou vos softs pendant plusieurs années. Simple sur le papier, beaucoup moins dans le détail des clauses, du coût réel et de ce que ce prêt ne couvre pas.
Ce guide fait le point sur le fonctionnement du prêt brasseur, le contrat d'exclusivité qui l'accompagne, son coût implicite et sa place dans le montage financier d'une reprise.
Qu'est-ce qu'un prêt brasseur ?
Le prêt brasseur, aussi appelé crédit brasseur ou contrat de bière, est un financement accordé par un fournisseur de boissons à l'exploitant d'un débit de boissons. Le prêteur n'est pas forcément un brasseur au sens strict. Il peut s'agir d'un brasseur industriel, d'un entrepositaire-grossiste qui distribue plusieurs marques, ou d'un torréfacteur qui équipe les comptoirs en machines à café. C'est une forme de financement non bancaire, au même titre que d'autres solutions pour obtenir un crédit sans passer par la banque.
L'aide du fournisseur prend plusieurs formes, souvent combinées dans un même contrat :
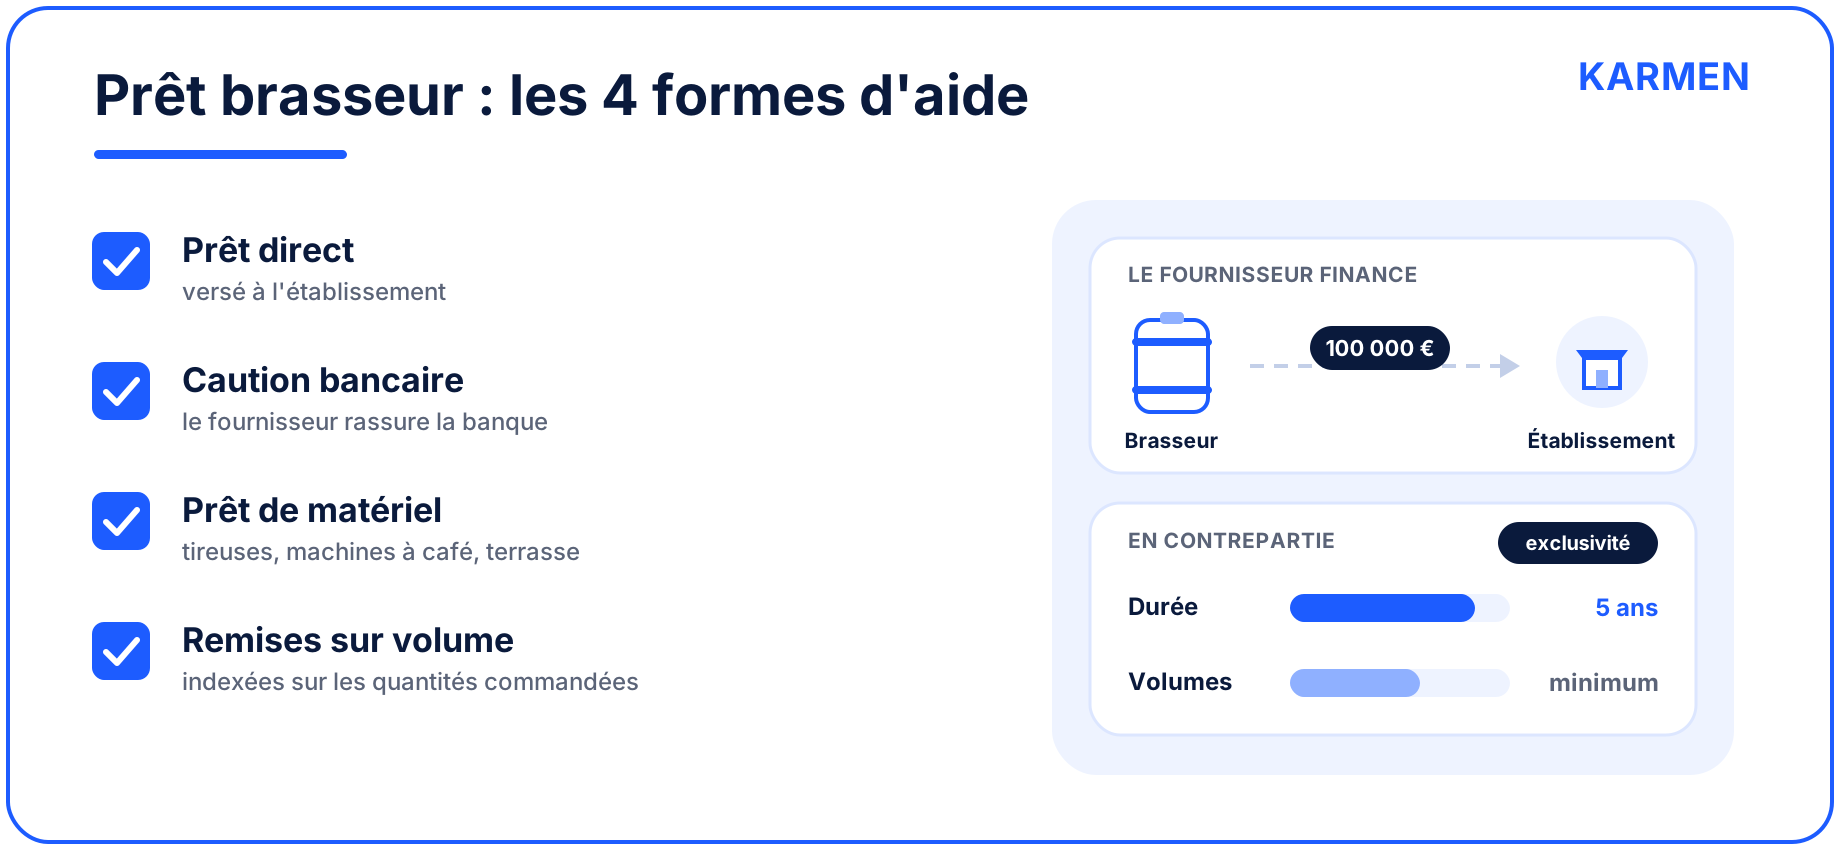
- Le prêt direct : le fournisseur verse une somme à l'établissement, remboursée sur la durée du contrat.
- La caution bancaire : le fournisseur se porte garant d'une partie de l'emprunt, ce qui rassure la banque et renforce le dossier.
- Le prêt de matériel : tireuses, machines à café, vitrines réfrigérées ou mobilier de terrasse mis à disposition.
- Les remises sur volume : une ristourne sur le prix des produits, indexée sur les quantités commandées.
Pourquoi un fournisseur prend-il ce risque ? Parce qu'un établissement bien placé représente des volumes garantis pendant des années. Le prêt brasseur est un outil commercial avant d'être un outil financier : le fournisseur achète une part de marché, en l'occurrence le comptoir d'une brasserie qui écoule plusieurs centaines d'hectolitres par an.
Comment se rembourse un prêt brasseur ?
C'est là que le prêt brasseur se distingue d'un emprunt classique. Dans la majorité des cas, aucune mensualité n'est versée au prêteur. Le remboursement est intégré au prix d'achat des produits : le fournisseur applique un tarif supérieur à celui du marché, ou conditionne ses remises à un volume minimum, sur toute la durée du contrat.
L'exploitant a donc l'impression d'un prêt gratuit. En réalité, il rembourse à chaque commande de fûts ou de café. Et si les volumes prévus ne sont pas atteints, le contrat prévoit généralement le remboursement du solde, parfois assorti de pénalités.
ℹ️ Un brasseur prête 100 000 € à un exploitant qui reprend un café-brasserie. En contrepartie, l'établissement s'engage à acheter 400 hectolitres de bière par an pendant 6 ans, à un tarif majoré de 50 € par hectolitre. Le surcoût atteint 20 000 € par an, soit 120 000 € sur la durée du contrat : 20 000 € de plus que le capital prêté, sans qu'aucune échéance n'apparaisse jamais sur le relevé bancaire.
Le contrat d'exclusivité : les clauses à vérifier avant de signer
Le prêt ne va jamais seul. Il est adossé à un contrat d'approvisionnement exclusif, qui interdit à l'exploitant de se fournir chez un concurrent pour les produits visés. Ce caractère exclusif doit figurer noir sur blanc dans le contrat : il ne se présume pas.
Sur la durée, deux textes coexistent. L'article L330-1 du Code de commerce plafonne toute clause d'exclusivité à 10 ans. Mais le règlement européen d'exemption sur les accords verticaux (règlement UE 2022/720) ne couvre pas les obligations de non-concurrence de plus de 5 ans. C'est pourquoi la plupart des contrats sont signés pour 5 ans, puis renouvelés. Le sujet reste sensible : une proposition de loi visant à mieux encadrer ces contrats a été déposée à l'Assemblée nationale en décembre 2025.
Avant de signer, relisez au minimum ces points :
- Le périmètre : bière seule ou ensemble des boissons. Une exclusivité totale réduit fortement votre liberté sur la carte.
- Les volumes minimums : des quotas surévalués transforment un prêt avantageux en dette exigible au pire moment.
- Les pénalités de sortie : indemnités en cas de rupture anticipée, remboursement du solde, restitution du matériel.
- La cession du fonds : vérifiez si le contrat suit le fonds et s'impose à l'acquéreur, car il pèsera sur votre prix de revente.
- La contrepartie réelle : les juges ont déjà annulé des contrats dont la contrepartie était dérisoire au regard de l'exclusivité consentie.
Un prêt brasseur ne se négocie pas sur son montant, mais sur ses volumes : c'est là que se cache son véritable prix.
Sur un engagement de cette durée, une relecture par un avocat spécialisé en droit de la distribution coûte peu au regard des sommes en jeu.
Avantages et limites : combien coûte vraiment un prêt brasseur ?
Le principal atout du prêt brasseur est de réduire l'apport en fonds propres. Pour un repreneur, chaque euro prêté par un fournisseur est un euro qu'il n'a pas à lever auprès d'investisseurs, donc une dilution évitée. Il consolide aussi le dossier bancaire : la banque voit un partenaire industriel engagé à ses côtés, ce qui atténue l'un des inconvénients bloquants du prêt bancaire : l'exigence d'apport.
Ses limites sont tout aussi nettes. Le coût est invisible, car noyé dans le prix d'achat. La dépendance est réelle : pendant cinq ans, impossible de faire jouer la concurrence ou de changer de bière si vos clients en réclament une autre. Et le montant reste plafonné par les volumes que vous pouvez promettre, car un fournisseur prête rarement au-delà de ce que ses marges futures sur votre établissement peuvent rembourser.
Surtout, le prêt brasseur finance un projet, pas une trésorerie. Il intervient au moment de la reprise ou des travaux, versé en une fois ou affecté à du matériel, et ne suit pas les à-coups d'exploitation. Les établissements CHR partagent cette contrainte avec d'autres secteurs à forte intensité d'investissement, comme le montre le financement dans l'hôtellerie, où travaux et saisonnalité créent les mêmes creux de trésorerie.
Prêt brasseur, crédit bancaire, prêt immobilier : ce qui change pour l'emprunteur
Sur le papier, le prêt brasseur ressemble aux autres crédits : un prêteur, un emprunteur, un capital et une durée de remboursement. La comparaison s'arrête pourtant vite. Un prêt immobilier, un crédit à la consommation ou un emprunt professionnel reposent sur un contrat de prêt qui fixe un taux d'intérêt, un tableau d'amortissement et des mensualités. Le prêt brasseur n'affiche généralement ni taux ni échéancier : les remboursements passent par les factures du fournisseur.
Conséquence directe, le coût total n'est jamais communiqué. Il doit être calculé par l'exploitant lui-même : multiplier le surcoût unitaire par les volumes engagés sur toute la durée, puis comparer ce montant au capital prêté. Même logique en cas de remboursement anticipé. Demandez par écrit le capital restant dû et vérifiez si l'exclusivité tombe avec lui. Tant que ce solde n'est pas réglé, le fournisseur détient une créance sur l'établissement, souvent garantie par un nantissement du fonds ou une caution personnelle du dirigeant.
Côté banque, le prêt brasseur pèse dans l'analyse du dossier. Le banquier examine le niveau d'endettement global : encours des emprunts existants, engagements pris auprès du fournisseur, capacité à honorer les mensualités du prêt d'acquisition. Il exigera aussi une assurance emprunteur sur le dirigeant pour le crédit principal, comme pour un crédit immobilier. Et si les murs sont vendus avec l'exploitation, ce bien immobilier fera l'objet d'un financement distinct, sur une durée bien plus longue que celle d'un contrat brasseur.
Le bon réflexe consiste à tout poser dans un plan de financement, joint au business-plan de la demande de prêt. D'un côté, les besoins : prix d'acquisition, travaux, immobilisations (matériel, agencement, terrasse) et besoin en fonds de roulement de démarrage. De l'autre, les ressources : apport personnel, compte-courant d'associés, emprunts bancaires, prêts brasseurs et éventuel crédit vendeur. Les deux colonnes doivent s'équilibrer, et l'entreprise doit conserver une marge de liquidités pour absorber les imprévus.
Où placer le prêt brasseur dans le montage d'une reprise ?
Sur une reprise de brasserie, le schéma classique associe environ 30 % de fonds propres et 70 % de dette bancaire. Le prêt brasseur vient en déduction de la part en fonds propres. D'autres leviers existent en parallèle : crédit vendeur, location-gérance avec option d'achat, et surtout le choix entre rachat du fonds de commerce et rachat des parts sociales.
Ce dernier point pèse lourd. La cession d'un fonds de commerce supporte des droits d'enregistrement de 3 % entre 23 000 € et 200 000 €, puis de 5 % au-delà : environ 120 000 € de droits pour un fonds à 2,5 M€. Racheter les actions d'une SAS ne coûte que 0,1 % et permet de conserver licence IV, autorisations de terrasse et contrats en cours. Justement, ces contrats en cours incluent les éventuels contrats brasseurs du cédant, à auditer avant le closing.
ℹ️ Deux associés visent une brasserie parisienne qui réalise 2 M€ de chiffre d'affaires HT et 16 % d'EBITDA, un niveau stable depuis trois ans. Prix cible : 2,5 M€, en rachat de parts. Leur plan prévoit 30 % de fonds propres, soit 750 000 €, et le reste en dette bancaire. En décrochant deux prêts brasseurs de 100 000 € chacun, ils réduisent de 200 000 € les fonds propres à réunir.
Le financement de l'acquisition est bouclé. Mais qui finance les deux mois pendant lesquels la brasserie sera fermée ?
Nous avons lancé Karmen Loan pour financer la trésorerie que le prêt brasseur ne couvre pas
Reprenons nos deux associés. Leur projet prévoit de fermer l'établissement deux mois pour des travaux de remise à niveau. Pendant cette période, le chiffre d'affaires tombe à zéro. Les charges, elles, continuent : salaires de l'équipe conservée, loyer, échéances du prêt d'acquisition, acomptes aux artisans. Leur prévisionnel fait apparaître un besoin de trésorerie de près de 80 000 € avant que la brasserie ne retrouve son rythme.
Leur premier réflexe était de lever des fonds propres supplémentaires pour se constituer un matelas. L'un de leurs investisseurs les en a dissuadés : céder 5 à 10 points de capital pour combler un creux de quelques mois n'a aucun sens. Une dette courte, remboursée par l'exploitation, coûte bien moins cher qu'une dilution définitive.
Le modèle économique d'une brasserie s'y prête parfaitement. L'établissement n'a presque pas de créances clients : l'encaissement se fait au comptant, tandis que les délais de paiement fournisseurs atteignent 60 jours fin de mois. Ce décalage crée un fonds de roulement favorable, et les liquidités se reconstituent vite dès la réouverture. Un financement court est donc naturellement adapté, pour peu qu'il soit disponible rapidement.
C'est précisément là qu'intervient Karmen Loan, là où le prêt brasseur s'arrête : fermeture pour travaux, recrutement d'un chef, lancement d'une nouvelle carte, budget marketing de réouverture. Karmen Loan finance de 30 000 € à 5 M€, sur 1 à 24 mois, avec une réponse rapide et sans cession de dette. Les fonds sont versés sur le compte de l'entreprise, qui les utilise selon ses besoins. Aucune exclusivité, aucun volume imposé : vous restez libre de votre carte et de vos fournisseurs. Pour lisser un creux ponctuel, c'est l'équivalent d'un prêt de trésorerie professionnel pensé pour la vitesse, ou d'un financement bridge entre la reprise et le retour à l'équilibre.
Prêt brasseur : un levier puissant, à manier avec lucidité
Le prêt brasseur reste l'un des outils les plus efficaces du secteur CHR pour réduire l'apport en fonds propres lors d'une reprise. Mais son coût se lit dans les volumes, pas sur un échéancier, et son contrat engage pour cinq ans au moins. Négociez le périmètre, les quotas et les conditions de sortie avec autant d'attention que le montant.
Et anticipez dès le prévisionnel la trésorerie des premiers mois, celle qu'aucun fournisseur de boissons ne financera à votre place.


